‹ 목록
🖼 웹툰
3년 안에 갈아탈 집, 고정금리 5년형이 답일까?
우대빵 데이터랩·2026.09.15
실거주 집을 사려는데 3~5년 안에 갈아탈 것 같아요.
고정금리가 나을까요, 변동금리가 나을까요?
고정금리가 나을까요, 변동금리가 나을까요?
갈아탈 시점이 정해져 있으면
금리 유형보다 총비용을 먼저 보셔야 해요.
이자에 중도상환수수료를 더한 값이요.
금리 유형보다 총비용을 먼저 보셔야 해요.
이자에 중도상환수수료를 더한 값이요.
변동금리가 지금은 더 싸다던데요?
시작 금리는 낮습니다.
그런데 금리가 오르면 이자가 빠르게 불어나요.
그런데 금리가 오르면 이자가 빠르게 불어나요.
그럼 고정금리가 안전한가요?
갈아타는 시점이 확실하질 않아서요.
갈아타는 시점이 확실하질 않아서요.
고정금리도 대부분 혼합형이라
5년 뒤에는 변동금리로 바뀝니다.
그 5년 동안은 금리 위험을 막아 주고요.
5년 뒤에는 변동금리로 바뀝니다.
그 5년 동안은 금리 위험을 막아 주고요.
3년 안에 갈아타면
중도상환수수료가 붙나요?
중도상환수수료가 붙나요?
3년 전에 갚으시면 1.2~1.5%가 붙어요.
0.1~0.2%p 금리 차이를 찾기보다
수수료 감면 조건을 먼저 보시는 게 낫습니다.
0.1~0.2%p 금리 차이를 찾기보다
수수료 감면 조건을 먼저 보시는 게 낫습니다.
정리하면 어떻게 해야 할까요?
5년 안에 갈아타실 거면 혼합형 고정금리로 가시고,
중도상환수수료 면제 조건은 꼭 확인하세요.
한도를 채우기보다 감당할 선을 먼저 정하시고요.
중도상환수수료 면제 조건은 꼭 확인하세요.
한도를 채우기보다 감당할 선을 먼저 정하시고요.
이 고민, 우대빵 AI에게
그대로 물어봤습니다.
어떻게 답하는지 보시죠.
그대로 물어봤습니다.
어떻게 답하는지 보시죠.
우대빵 AI는 우대빵이 직접 계약한
아파트 거래 3조 3,356억 원과
현장 경험으로 만들어졌습니다.
아파트 거래 3조 3,356억 원과
현장 경험으로 만들어졌습니다.
우대빵 AI 상담
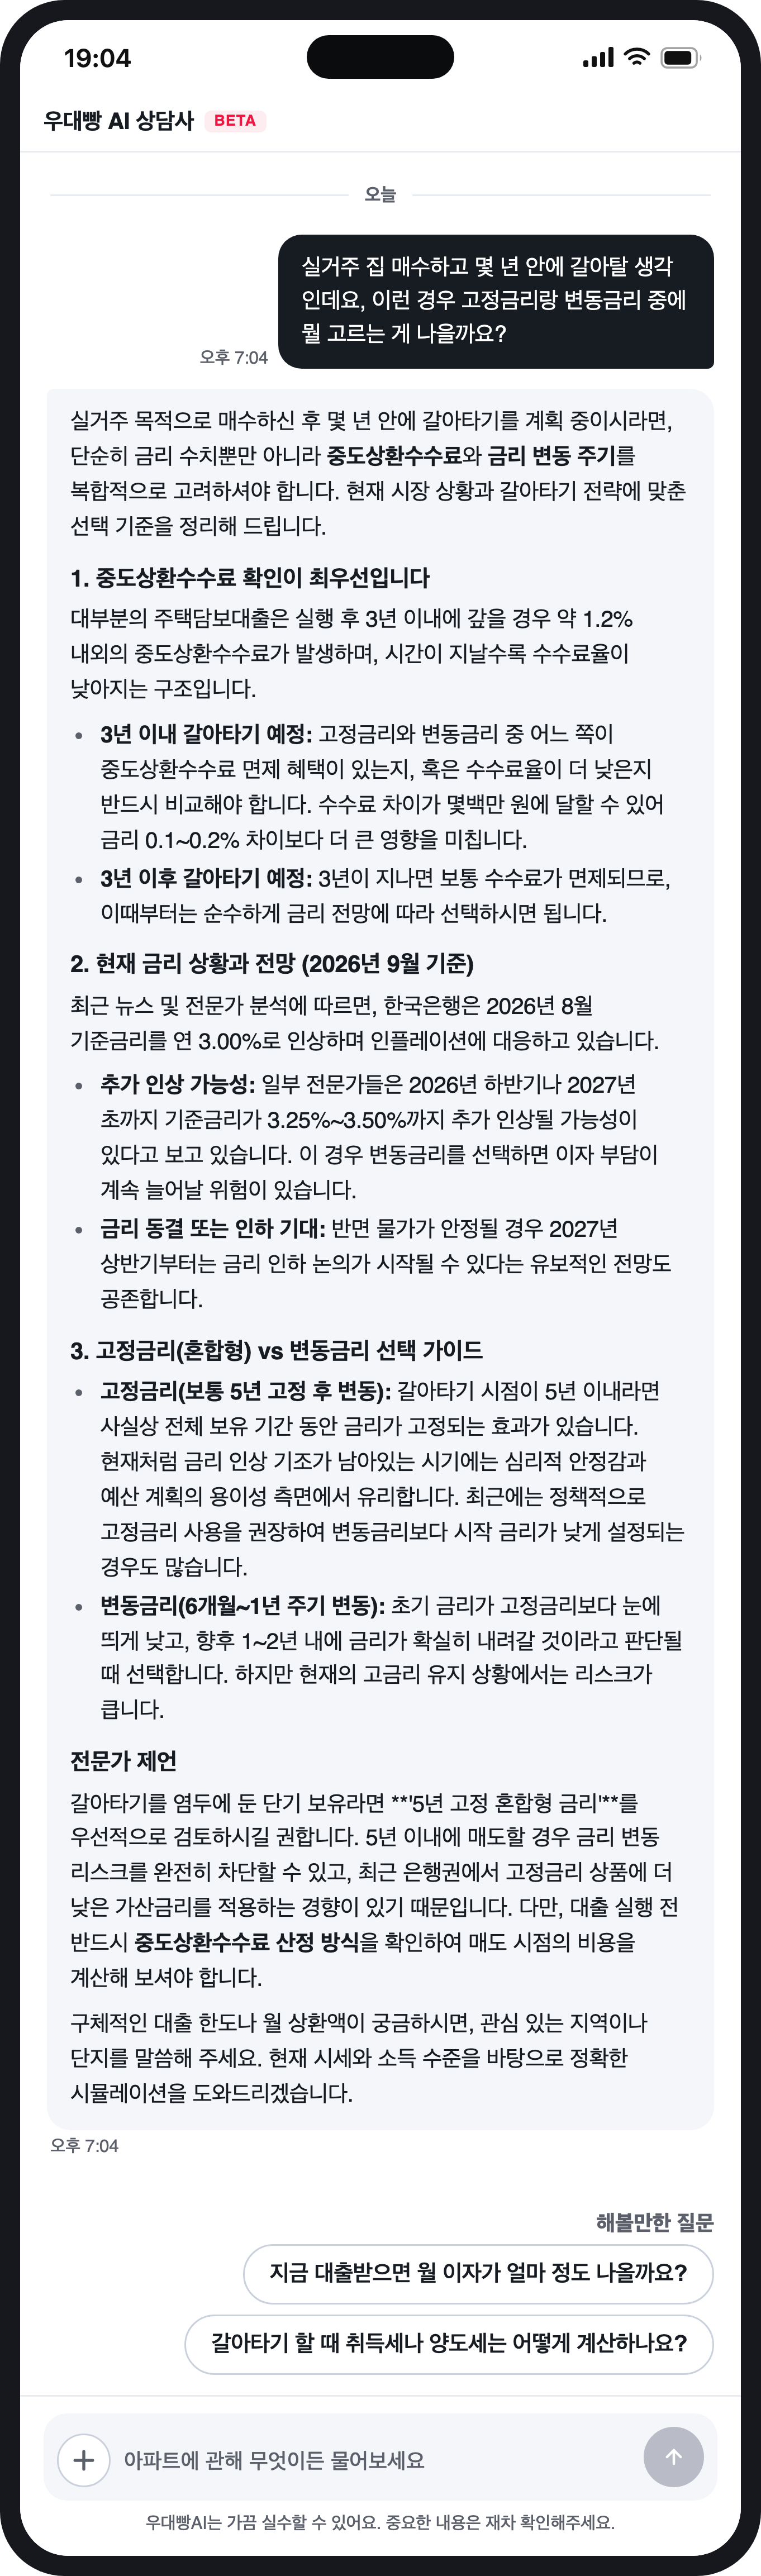
Q. 실거주 집 매수하고 몇 년 안에 갈아탈 생각인데요, 이런 경우 고정금리랑 변동금리 중에 뭘 고르는 게 나을까요?
A. 이 답의 뼈대는 하나입니다 — 단기 보유라면 금리 수치보다 중도상환수수료를 먼저 보라는 것. 실행 3년 이내에 갚으면 1.2% 안팎의 수수료가 붙고, 이 차이가 금리 0.1~0.2% 차이보다 크다는 대목은 정확히 핵심을 찔렀습니다. 3년을 넘기면 수수료가 대개 면제되니 그때부턴 금리 전망으로 판단하라는 구분도 실전에서 바로 쓸 만합니다. 결론으로 5년 고정 혼합형을 권한 것도 단기 보유 논리와 맞아떨어집니다. 다만 2026년 기준금리 3.00%와 3.25~3.50% 추가 인상 전망은 미래 예측인 만큼, 답 자체도 '유보적 전망이 공존한다'고 못 박은 점은 정직합니다.
이 답은 우대빵이 직접 계약한 아파트 거래 3조 3,356억 원과 현장 경험 위에서 나옵니다. 위 웹툰은 그 답을 사연에 맞춰 각색한 것입니다.
#웹툰
본 콘텐츠는 공개 데이터와 우대빵 분석을 바탕으로 한 정보 제공이며, 투자 판단과 그 결과의 책임은 이용자 본인에게 있습니다.